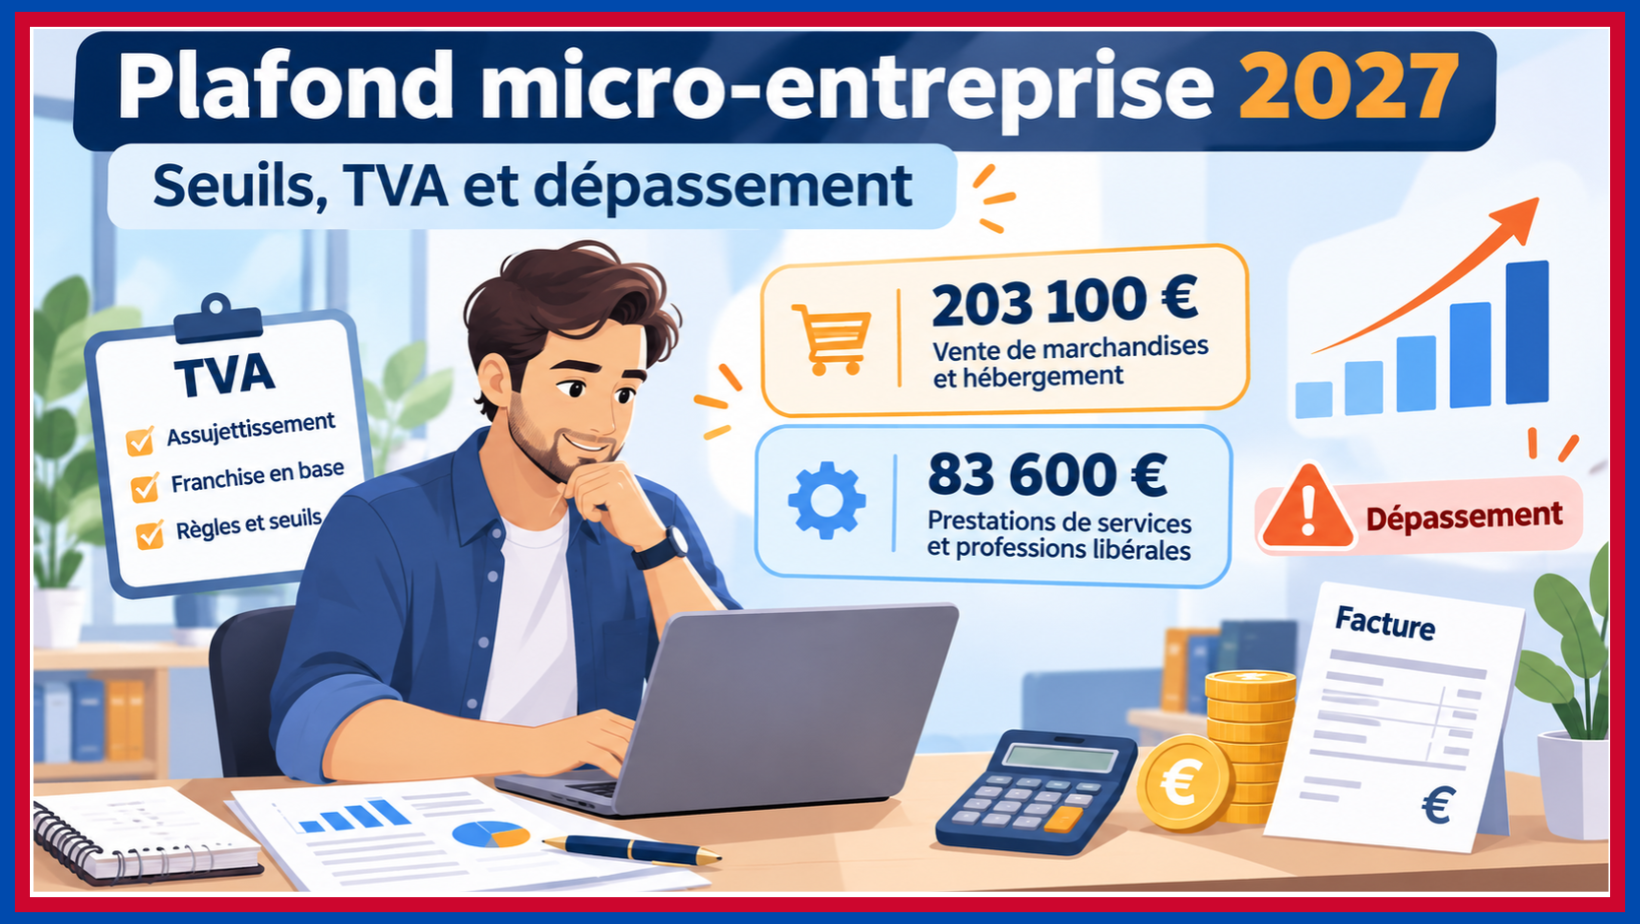
Quel chiffre d’affaires maximum pouvez-vous réaliser en micro-entreprise en 2027 ? Les plafonds applicables sont de 203 100 € pour les activités de vente et de 83 600 € pour les prestations de services et les activités libérales. Ces montants s’appliquent sur la période 2026-2028.
Mais attention : ces montants correspondent aux plafonds du régime fiscal de la micro-entreprise. Ils ne doivent pas être confondus avec les seuils de franchise en base de TVA, qui sont beaucoup plus bas.
Un micro-entrepreneur peut donc parfaitement rester au régime micro tout en facturant la TVA.
Autre point important : dépasser le plafond de la micro-entreprise pendant une seule année n’entraîne généralement pas la sortie immédiate du régime. La perte du régime intervient lorsque les seuils sont dépassés pendant deux années consécutives.
Si vous hésitez encore entre les termes auto-entrepreneur et micro-entrepreneur, consultez notre guide sur les différences entre auto-entrepreneur et micro-entreprise.
- Le plafond de chiffre d’affaires est de 203 100 € pour les activités de vente en 2027.
- Il est de 83 600 € pour les prestations de services et les activités libérales.
- Un plafond spécifique de 15 000 € s’applique aux locations de meublés de tourisme non classés.
- Plafond micro et seuil de TVA sont deux choses différentes. Vous pouvez devoir facturer la TVA tout en restant micro-entrepreneur.
- Un dépassement du plafond micro pendant une seule année ne provoque généralement pas la sortie immédiate du régime.
- La sortie intervient en principe lorsque le plafond est dépassé pendant deux années consécutives.
Quels sont les plafonds de chiffre d’affaires d’une micro-entreprise en 2027 ?
Les plafonds dépendent de la nature de votre activité.
Ces plafonds sont exprimés en chiffre d’affaires ou recettes hors taxes. Ils sont applicables pour les années 2026, 2027 et 2028.
Si vous ne savez pas si votre activité relève des bénéfices industriels et commerciaux ou des bénéfices non commerciaux, consultez notre guide BIC ou BNC : comment savoir ?.
Plafond micro-entreprise et seuil de TVA : quelle différence ?
C’est probablement la confusion la plus importante à éviter.
Le plafond de la micro-entreprise détermine si vous pouvez continuer à bénéficier du régime fiscal micro.
Le seuil de franchise en base de TVA détermine si vous pouvez continuer à facturer vos clients sans TVA.
Les deux mécanismes sont désormais déconnectés.
Les seuils de franchise de TVA sont actuellement fixés à 85 000 € et 93 500 € pour les ventes, et à 37 500 € et 41 250 € pour les prestations de services.
Pour comprendre précisément leur fonctionnement, consultez notre article consacré à la franchise en base de TVA en micro-entreprise.
Vous exercez une activité de conseil relevant des prestations de services.
Plafond du régime micro : 83 600 €
Seuil normal de franchise de TVA : 37 500 €
Vous pouvez donc devenir redevable de la TVA tout en continuant à exercer sous le régime de la micro-entreprise.
La TVA ne vous oblige donc pas automatiquement à créer une société ou à quitter le régime micro.
Que se passe-t-il si vous dépassez le plafond micro-entreprise en 2027 ?
Un dépassement pendant une seule année ne provoque généralement pas la sortie immédiate du régime.
Pour déterminer si vous pouvez bénéficier du régime micro au titre d’une année N, l’administration examine les chiffres d’affaires des années précédentes.
Lorsque le seuil est dépassé pendant deux années consécutives, le régime micro cesse de s’appliquer au 1er janvier suivant.
2026 : 78 000 €
2027 : 89 000 €
2028 : 80 000 €
Vous dépassez le plafond de 83 600 € en 2027, mais repassez sous celui-ci en 2028. Le dépassement n’ayant pas eu lieu pendant deux années consécutives, vous pouvez continuer à bénéficier du régime micro.
2026 : 78 000 €
2027 : 89 000 €
2028 : 92 000 €
2026 : 78 000 €
2027 : 89 000 €
2028 : 92 000 €
Le plafond de 83 600 € est dépassé en 2027 puis en 2028. Vous quittez alors le régime micro à compter du 1er janvier 2029.
Dépasser le plafond oblige-t-il à créer une société ?
Non.
La micro-entreprise n’est pas une forme juridique distincte : il s’agit notamment d’un régime fiscal et social simplifié applicable à une entreprise individuelle.
Lorsque vous perdez le bénéfice du régime micro en raison du niveau de chiffre d’affaires, vous pouvez rester entrepreneur individuel.
Vous ne devez donc pas nécessairement créer une SASU ou une EURL.
Vous passez à un régime réel d’imposition adapté à votre activité.
La création d’une société peut néanmoins devenir intéressante en fonction :
- de votre bénéfice ;
- du montant de vos charges professionnelles ;
- de vos investissements ;
- de votre situation fiscale ;
- de vos besoins en rémunération ;
- de votre stratégie de développement.
Que se passe-t-il si vous dépassez les seuils de TVA ?
Les règles de TVA sont différentes de celles du plafond du régime micro.
Pour les prestations de services, les deux seuils principaux sont :
- 37 500 € : seuil normal ;
- 41 250 € : seuil majoré.
Pour les activités de vente :
- 85 000 € : seuil normal ;
- 93 500 € : seuil majoré.
Vous dépassez le seuil normal sans dépasser le seuil majoré
Prenons un prestataire de services qui réalise 39 000 € de chiffre d’affaires.
Il dépasse 37 500 €, mais reste sous 41 250 €.
La franchise reste applicable pendant l’année du dépassement. Si le seuil normal a bien été franchi selon les conditions prévues, la TVA devient applicable à compter du 1er janvier de l’année suivante.
Vous êtes consultant et réalisez 39 000 € de chiffre d’affaires en 2027.
Le seuil normal de 37 500 € est dépassé.
Le seuil majoré de 41 250 € ne l’est pas.
Vous restez sous le régime micro, mais la franchise de TVA peut cesser à compter du 1er janvier suivant.
Vous dépassez le seuil majoré
Si ce même prestataire dépasse 41 250 € de chiffre d’affaires, la franchise cesse à compter de la date du dépassement.
La TVA devient alors applicable aux opérations réalisées à compter de ce jour.
Vous devez notamment adapter vos factures.
Consultez notre guide sur la facture auto-entrepreneur et ses mentions obligatoires.
Peut-on être micro-entrepreneur et facturer la TVA ?
Oui.
Vous pouvez simultanément être :
- entrepreneur individuel ;
- soumis au régime micro-BIC ou micro-BNC ;
- au régime micro-social ;
- redevable de la TVA.
La perte de la franchise en base de TVA n’entraîne pas automatiquement la perte du régime micro.
Lorsque vous devenez redevable de TVA :
- vous facturez la TVA à vos clients ;
- vous la déclarez et la reversez à l’administration ;
- vous pouvez, sous conditions, déduire la TVA payée sur vos dépenses professionnelles.
Cette séparation entre TVA et régime micro devient particulièrement importante avec le développement de la facturation électronique.
Quel plafond pour une activité mixte ?
Une micro-entreprise peut exercer simultanément une activité de vente et une activité de prestation de services.
Dans ce cas :
- le chiffre d’affaires total ne doit pas dépasser 203 100 € ;
- à l’intérieur de ce total, la partie correspondant aux prestations de services ne doit pas dépasser 83 600 €.
Vous réalisez au cours de l’année :
125 000 € de ventes ;
60 000 € de prestations de services ;
soit 185 000 € de chiffre d’affaires total.
Vous restez sous les deux limites : 203 100 € au total et 83 600 € pour les prestations. Le régime micro peut donc continuer à s’appliquer sous réserve des autres conditions.
En revanche, avec 100 000 € de ventes et 90 000 € de prestations, votre chiffre d’affaires total resterait inférieur à 203 100 €, mais la partie prestations dépasserait le plafond de 83 600 €.
Comment calculer le plafond la première année ?
Lorsque vous créez votre activité en cours d’année, votre chiffre d’affaires de l’année de création est ajusté au prorata de la durée d’exploitation pour apprécier le respect des seuils lors des années suivantes.
La formule est :
Plafond annuel × nombre de jours d’activité ÷ 365
Le plafond annuel d’une activité de services est de 83 600 €.
Nombre de jours d’activité du 1er juillet au 31 décembre : 184 jours.
Calcul : 83 600 € × 184 ÷ 365
Soit environ 42 144 € de chiffre d’affaires annualisé de référence.
Ce prorata sert notamment à déterminer le régime applicable au cours des années suivantes.
Et pour la TVA pendant l’année de création ?
La TVA doit être surveillée séparément.
Pour une entreprise nouvelle, les seuils sont également appréciés selon les règles spécifiques prévues pour la franchise en base. Le chiffre d’affaires de la première année peut notamment être proratisé pour déterminer le droit à la franchise l’année suivante.
En cours d’année, le dépassement du seuil majoré peut entraîner la perte immédiate de la franchise à compter du jour du dépassement.
C’est pourquoi il est important de suivre séparément :
- votre plafond de régime micro ;
- votre seuil de franchise de TVA.
Quels plafonds pour les locations meublées en 2027 ?
Les activités de location meublée font l’objet de règles spécifiques.
Pour 2026-2028 :
- les locations meublées de longue durée, les meublés de tourisme classés et les chambres d’hôtes relèvent notamment du plafond de 83 600 € ;
- les meublés de tourisme non classés sont soumis à un plafond spécifique de 15 000 €.
Il ne faut donc pas appliquer automatiquement le plafond de 203 100 € à toutes les activités liées à l’hébergement.
Faut-il volontairement rester sous le plafond ?
Pas nécessairement.
Le plafond de la micro-entreprise ne doit pas devenir un objectif commercial.
Si votre activité fonctionne suffisamment bien pour dépasser régulièrement 83 600 € ou 203 100 €, refuser des clients uniquement pour conserver le régime micro peut limiter artificiellement votre développement.
Lorsque vous approchez du plafond, comparez plutôt :
- la micro-entreprise ;
- l’entreprise individuelle au régime réel ;
- l’EURL ;
- la SASU.
La micro-entreprise présente l’avantage de la simplicité, mais elle ne permet pas de déduire vos dépenses professionnelles réelles pour calculer votre bénéfice imposable selon les règles classiques du régime réel.
Une entreprise qui supporte beaucoup de frais peut donc avoir intérêt à envisager un changement avant même d’être obligée de quitter le régime.
Vous pouvez également utiliser notre simulateur de revenu net auto-entrepreneur pour mesurer plus précisément l’impact de vos cotisations sur votre revenu.
Comment surveiller vos plafonds ?
N’attendez pas le mois de décembre pour vérifier votre chiffre d’affaires.
Suivez au minimum chaque mois :
- votre chiffre d’affaires encaissé depuis le 1er janvier ;
- votre position par rapport au plafond micro ;
- votre position par rapport au seuil normal de TVA ;
- votre position par rapport au seuil majoré de TVA ;
- la répartition vente/services en cas d’activité mixte.
Cette surveillance vous permet d’anticiper une éventuelle facturation de TVA plutôt que de découvrir le dépassement après avoir déjà envoyé vos factures.
Information affiliation : certains liens de cette page sont des liens affiliés Amazon.
Les erreurs à éviter
Confondre plafond micro et seuil de TVA
Pour un consultant, 83 600 € n’est pas le seuil à partir duquel la TVA commence à s’appliquer.
Les seuils de TVA sont beaucoup plus bas.
Penser qu’un dépassement entraîne immédiatement la sortie
Un dépassement isolé du plafond micro ne provoque généralement pas la sortie immédiate du régime.
La règle doit être appréciée sur les années successives.
Attendre le dépassement pour préparer la TVA
Lorsque votre chiffre d’affaires se rapproche du seuil majoré, préparez en amont :
- votre numéro de TVA intracommunautaire ;
- vos modèles de facture ;
- vos devis ;
- vos prix HT et TTC ;
- votre logiciel de facturation.
Créer une société uniquement parce que vous dépassez le plafond
Le dépassement du plafond micro n’oblige pas, à lui seul, à constituer une société.
Vous pouvez continuer votre activité sous la forme d’une entreprise individuelle avec un régime fiscal différent.
Questions fréquentes
Quel est le plafond d’une micro-entreprise en 2027 ?
Quel est le plafond pour un consultant en micro-entreprise ?
Peut-on dépasser 83 600 € pendant une année ?
Que se passe-t-il après deux années de dépassement ?
Peut-on rester micro-entrepreneur en facturant la TVA ?
Quel est le seuil de TVA pour les prestations de services en 2027 ?
Quel est le seuil de TVA pour les activités de vente en 2027 ?
Les plafonds vont-ils changer en 2028 ?
À lire également
- Auto-entrepreneur et micro-entreprise : quelles différences ?
- Micro-entreprise et franchise en base de TVA
- BIC ou BNC : comment savoir ?
- Facture auto-entrepreneur : modèle et mentions obligatoires
- Pourquoi devenir auto-entrepreneur ?
- Simulateur de revenu net auto-entrepreneur
Conclusion : surveillez séparément le plafond micro et la TVA
En 2027, les principaux plafonds de la micro-entreprise sont fixés à 203 100 € pour les activités de vente et 83 600 € pour les prestations de services et activités libérales.
Ces montants ne doivent surtout pas être confondus avec les seuils de franchise en base de TVA.
Un prestataire de services peut ainsi devenir redevable de la TVA autour des seuils de 37 500 € et 41 250 €, tout en restant au régime micro jusqu’à 83 600 €.
Le meilleur réflexe consiste donc à suivre deux compteurs différents :
1. votre chiffre d’affaires par rapport au plafond du régime micro ;
2. votre chiffre d’affaires par rapport aux seuils de TVA.
Lorsque vous vous rapprochez régulièrement de ces limites, ne cherchez pas nécessairement à freiner votre activité pour rester micro-entrepreneur. Comparez plutôt le coût réel du régime micro avec celui d’une entreprise individuelle au réel ou, lorsque votre situation le justifie, d’une société.
Article vérifié le 22 novembre 2026 à partir des informations publiées par la Direction générale des Finances publiques. Les plafonds de 203 100 € et 83 600 € sont prévus pour la période 2026-2028. Les règles peuvent évoluer en cas de modification législative.