
Les BIC (bénéfices industriels et commerciaux) et les BNC (bénéfices non commerciaux) sont deux catégories de revenus professionnels utilisées pour l’impôt sur le revenu.
La distinction dépend principalement de la nature de l’activité exercée. Une activité commerciale, industrielle ou artisanale relève généralement des BIC, tandis qu’une activité libérale ou non commerciale relève généralement des BNC.
Cette classification est importante : elle détermine notamment le régime d’imposition applicable, les règles de calcul du bénéfice imposable et certaines obligations déclaratives.
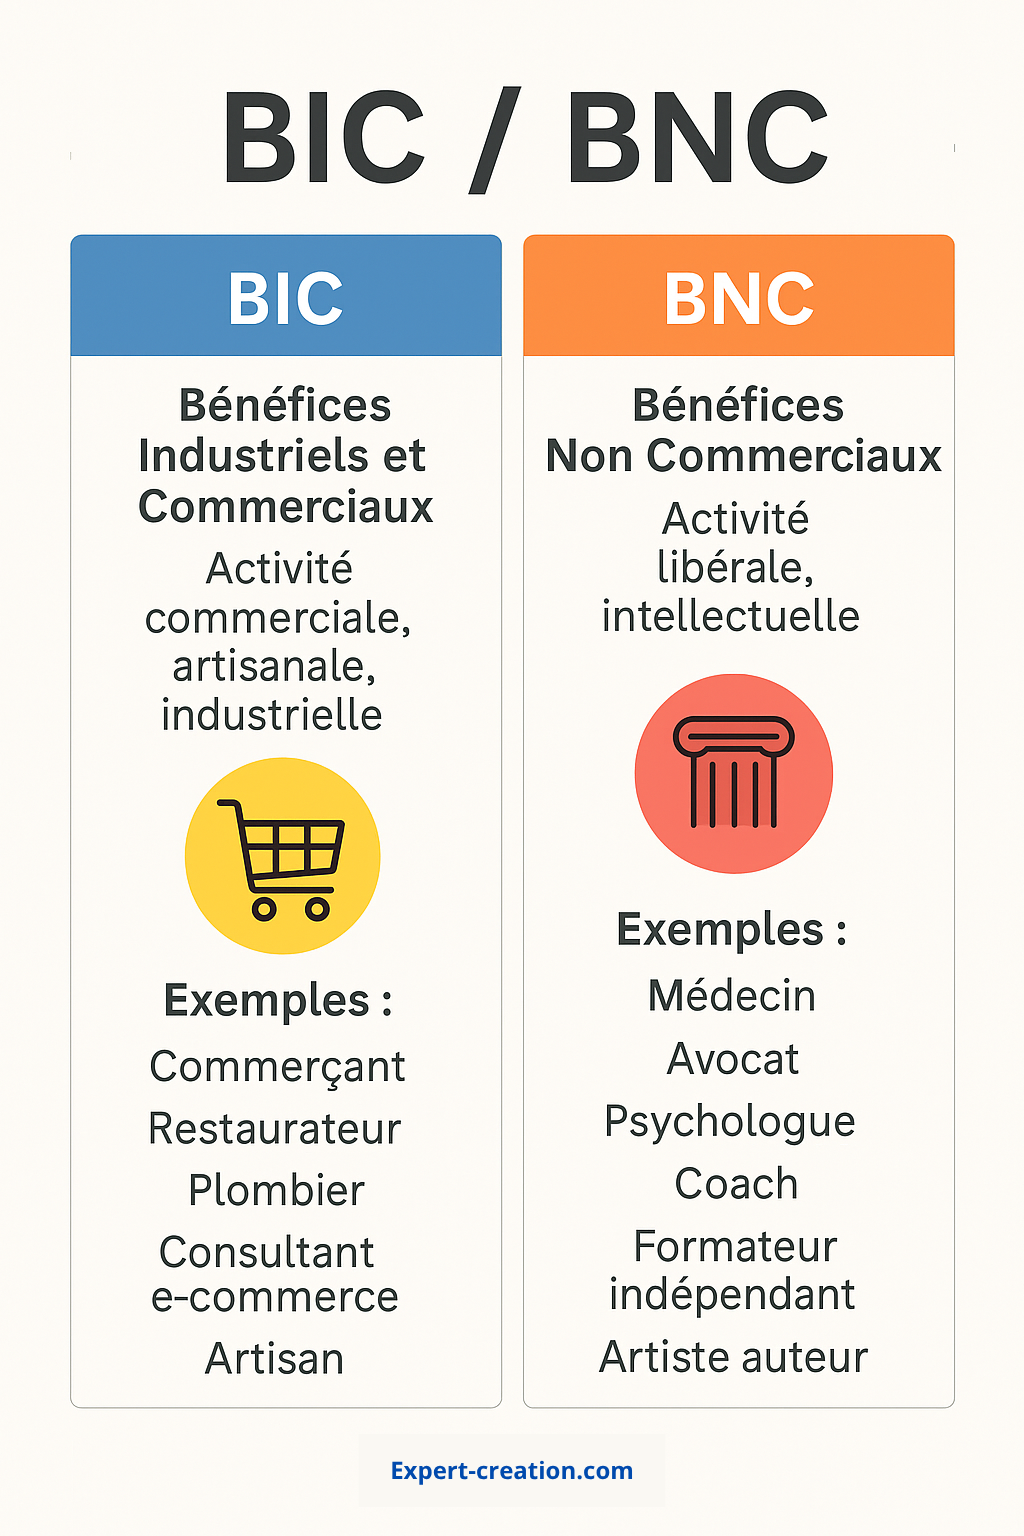
BIC : principalement les activités commerciales, industrielles et artisanales.
BNC : principalement les professions libérales et les autres activités professionnelles non commerciales.
Vous ne choisissez généralement pas librement entre BIC et BNC : la catégorie dépend de la nature réelle de votre activité.
BIC et BNC : de quoi parle-t-on exactement ?
Il est important de ne pas confondre catégorie de revenus et statut juridique.
BIC et BNC ne sont ni des formes juridiques ni deux statuts d’entreprise. Une entreprise individuelle peut par exemple produire des revenus relevant des BIC ou des BNC selon l’activité exercée.
Ces catégories concernent principalement les professionnels et structures dont les bénéfices sont soumis à l’impôt sur le revenu. Les entreprises soumises à l’impôt sur les sociétés déterminent, quant à elles, leur résultat imposable selon les règles de l’IS. economie.gouv.fr
Quelle est la différence entre BIC et BNC ?
Voici les principales différences à retenir.
| BIC | BNC | |
|---|---|---|
| Signification | Bénéfices industriels et commerciaux | Bénéfices non commerciaux |
| Nature des activités | Commerciales, industrielles, artisanales | Libérales et non commerciales |
| Exemples | Commerçant, restaurateur, plombier, coiffeur | Médecin, avocat, architecte |
| Régime micro | Micro-BIC | Micro-BNC |
| Abattement micro principal | 71 % vente / 50 % services | 34 % |
| Régime hors micro | Réel simplifié ou réel normal | Déclaration contrôlée |
| Déclaration de résultat hors micro | 2031 + annexes | 2035 + annexes |
Les catégories BIC et BNC ainsi que leurs principaux régimes fiscaux sont définis par le Code général des impôts. economie.gouv.fr
Quelles activités relèvent des BIC ?
Les bénéfices industriels et commerciaux concernent principalement les bénéfices provenant d’activités commerciales, industrielles ou artisanales.
Il peut notamment s’agir de la vente de marchandises, du commerce de détail ou en ligne, de la restauration, de certaines activités d’hébergement ainsi que de nombreuses prestations artisanales ou commerciales.
Un restaurateur, un commerçant, un coiffeur, un plombier ou un maçon relèvent ainsi généralement des BIC. Certaines activités sont également classées en BIC par des dispositions particulières du Code général des impôts.
Exemple
Une personne achète des produits auprès de fournisseurs afin de les revendre sur son site e-commerce.
L’activité repose sur une opération commerciale d’achat-revente. Les bénéfices dégagés par cette activité relèvent donc en principe des BIC.
Quelles activités relèvent des BNC ?
Les bénéfices non commerciaux concernent principalement les professions libérales ainsi que les autres activités professionnelles ne relevant pas d’une autre catégorie de revenus.
Les médecins, avocats et architectes constituent par exemple des professions relevant des BNC. Cette catégorie peut également concerner certaines recettes provenant de droits d’auteur ou de charges et offices. economie.gouv.fr
Les activités BNC sont souvent caractérisées par une forte composante intellectuelle, technique ou libérale, mais il faut toujours examiner la nature exacte de la prestation.
Exemple
Un professionnel indépendant réalise principalement des missions de conseil reposant sur son expertise et son travail intellectuel.
Cette activité relève généralement des BNC, sous réserve de la nature exacte des prestations réellement proposées.
Agent immobilier, coach sportif, consultant… BIC ou BNC ?
La distinction entre BIC et BNC peut devenir plus complexe pour certaines professions. Le nom du métier ne suffit pas toujours : il faut examiner la nature réelle de l’activité exercée et, parfois, le statut juridique du professionnel.
C’est notamment le cas dans l’immobilier. Un agent immobilier titulaire de la carte professionnelle et un agent commercial immobilier indépendant peuvent exercer dans le même secteur tout en relevant de catégories fiscales différentes.
Pour approfondir ce cas, consultez notre guide : Agent immobilier : BIC ou BNC ?
La question se pose également pour les professionnels du sport. Un coach sportif indépendant relève généralement des BNC lorsque son activité consiste principalement à fournir une prestation intellectuelle, d’accompagnement et d’enseignement sportif.
Retrouvez notre analyse complète : Coach sportif : BIC ou BNC ?
La même logique peut s’appliquer à d’autres professions comme les consultants, formateurs, graphistes ou agents commerciaux. Lorsque la qualification n’est pas évidente, il convient d’examiner précisément la nature de l’activité avant de déterminer la catégorie fiscale applicable.
Prestation de services : BIC ou BNC ?
C’est l’une des principales sources de confusion.
Une prestation de services n’est pas automatiquement BNC.
Une prestation artisanale ou commerciale peut parfaitement relever des BIC. Le ministère de l’Économie cite notamment parmi les BIC les prestations artisanales exercées par les coiffeurs, plombiers ou maçons ainsi que certaines prestations commerciales. economie.gouv.fr
À l’inverse, une prestation correspondant à l’exercice d’une profession libérale ou d’une activité principalement intellectuelle relève généralement des BNC.
On peut donc retenir cette distinction pratique :
Service commercial ou artisanal → généralement BIC
Service libéral ou principalement intellectuel → généralement BNC
Cette règle permet de s’orienter, mais elle ne remplace pas l’analyse fiscale lorsqu’une activité se situe à la frontière entre plusieurs catégories.
Comment savoir si je suis en BIC ou en BNC ?
Il faut commencer par identifier précisément ce que l’entreprise vend ou réalise réellement.
Une activité d’achat-revente, commerciale ou artisanale orientera généralement vers les BIC. Une activité libérale ou non commerciale orientera davantage vers les BNC.
Le nom donné au métier ne suffit pas toujours. Deux professionnels exerçant dans le même secteur peuvent relever de catégories différentes lorsqu’ils n’exercent pas juridiquement la même activité.
C’est par exemple ce qui peut se produire dans l’immobilier : la qualification fiscale dépend du rôle exact joué par le professionnel.
Le code APE permet-il de savoir si l’on est BIC ou BNC ?
Le code APE peut donner une indication sur l’activité principale, mais il ne détermine pas à lui seul la catégorie fiscale.
L’Insee rappelle que le code APE est attribué à des fins statistiques, qu’il n’a pas de valeur légale et qu’il ne constitue pas une preuve de l’activité exercée. Insee
Il est donc préférable de raisonner à partir de l’activité réellement exercée.
Votre code APE ne permet pas, à lui seul, de prouver que vous relevez des BIC ou des BNC. Il décrit principalement l’activité principale à des fins statistiques. En cas de doute sur votre catégorie fiscale, la nature réelle de l’activité doit être examinée.
Information affiliation : certains liens de cette page sont des liens affiliés Amazon.
Quels sont les régimes d’imposition en BIC et en BNC ?
BIC et BNC peuvent eux-mêmes relever de plusieurs régimes d’imposition.
Pour les revenus des années 2026 à 2028, les principaux seuils sont les suivants. economie.gouv.fr
| Nature de l’activité | Régime micro | Régime suivant |
|---|---|---|
| BIC – vente de marchandises | Jusqu’à 203 100 € | Réel simplifié puis réel normal |
| BIC – prestations de services | Jusqu’à 83 600 € | Réel simplifié puis réel normal |
| BNC | Jusqu’à 83 600 € | Déclaration contrôlée |
Pour les BIC, le régime réel simplifié s’applique, sous réserve des règles et options applicables, jusqu’à 945 000 € pour les activités de vente et jusqu’à 286 000 € pour certaines prestations de services en 2026-2028. Au-delà, le régime réel normal s’applique. Pour les BNC dépassant le seuil du micro-BNC, le régime de la déclaration contrôlée est applicable. economie.gouv.fr
Certaines activités, notamment certaines locations meublées, obéissent à des seuils ou règles spécifiques.
Quelle différence entre micro-BIC et micro-BNC ?
Sous le régime micro, l’entrepreneur déclare son chiffre d’affaires ou ses recettes et l’administration applique automatiquement un abattement forfaitaire destiné à représenter les charges professionnelles.
Les principaux abattements sont :
| Activité | Abattement fiscal |
|---|---|
| Micro-BIC – vente | 71 % |
| Micro-BIC – prestations de services | 50 % |
| Micro-BNC | 34 % |
L’abattement minimum est de 305 €. economie.gouv.fr
Exemple : micro-BIC
Une activité de prestations de services relevant des BIC réalise 40 000 € de chiffre d’affaires.
Avec un abattement de 50 % :
40 000 € × 50 % = 20 000 € d’abattement
La base obtenue après abattement est donc de 20 000 €.
Exemple : micro-BNC
Un professionnel relevant du micro-BNC réalise également 40 000 € de recettes.
L’abattement est de 34 % :
40 000 € × 34 % = 13 600 €
La base obtenue après abattement est donc de 26 400 €.
La différence BIC/BNC peut donc avoir une incidence importante sur le calcul du revenu imposable.
Vous êtes auto-entrepreneur ?
Un micro-entrepreneur relève également des BIC ou des BNC selon la nature de son activité. Les conséquences concernent notamment l’abattement fiscal, les cotisations sociales et les règles déclaratives.
Pour aller plus loin : consultez notre guide “Auto-entrepreneur : BIC ou BNC ? Comment savoir et quelles différences ?
BIC et BNC : quelles différences comptables ?
Lorsque l’entreprise ne relève pas du régime micro, les différences sont également comptables et déclaratives.
Les entreprises relevant des BIC au réel déterminent leur bénéfice réel et utilisent notamment une déclaration de résultat n° 2031 accompagnée des annexes correspondant au régime réel simplifié ou normal.
Les professionnels relevant des BNC sous le régime de la déclaration contrôlée déposent notamment la déclaration n° 2035 et ses annexes.
Dans les deux situations, les dépenses professionnelles déductibles peuvent être prises en compte pour déterminer le bénéfice réel, contrairement au régime micro où les charges sont représentées par un abattement forfaitaire.
Peut-on être à la fois en BIC et en BNC ?
Oui. Un entrepreneur peut exercer plusieurs activités dont certaines relèvent des BIC et d’autres des BNC.
Il peut par exemple associer une activité commerciale à une activité libérale.
Les recettes correspondantes doivent alors être correctement identifiées afin d’appliquer à chaque activité les règles fiscales appropriées.
Dans le cas d’une micro-entreprise exerçant plusieurs activités, les seuils et les règles d’activité mixte doivent également être respectés. En 2026, le plafond global peut notamment atteindre 203 100 €, avec un maximum de 83 600 € pour les prestations de services concernées.
Tableau d’exemples : BIC ou BNC ?
Je mettrais ce tableau assez haut dans l’article, car il répond directement à l’intention de recherche.
| Activité | Catégorie généralement applicable |
|---|---|
| Commerce / achat-revente | BIC |
| E-commerce avec vente de produits | BIC |
| Restaurant | BIC |
| Coiffeur | BIC |
| Plombier | BIC |
| Agent immobilier / agent commercial immobilier | BIC ou BNC selon le statut |
| Coach sportif indépendant | BNC généralement |
| Médecin libéral | BNC |
| Avocat | BNC |
| Consultant indépendant | BNC dans de nombreux cas |
| Activité mixte | BIC + BNC possibles |
La qualification exacte reste toujours liée à la nature réelle de l’activité et certaines professions peuvent présenter des particularités.
Peut-on choisir entre BIC et BNC ?
En principe, non.
BIC et BNC ne sont pas deux options entre lesquelles un entrepreneur choisit selon celle qui serait la plus avantageuse.
La catégorie fiscale découle de la nature de l’activité et des règles prévues par le Code général des impôts. Les BIC couvrent principalement les activités commerciales, industrielles et artisanales, tandis que les BNC couvrent principalement les activités professionnelles non commerciales.
En revanche, selon sa situation, un entrepreneur peut parfois choisir entre régime micro et régime réel, sous réserve des conditions applicables.
Que faire en cas de doute entre BIC et BNC ?
Lorsque la classification est évidente, comme pour une activité classique de commerce ou une profession libérale réglementée, l’identification est relativement simple.
Certaines activités peuvent toutefois être plus difficiles à qualifier, notamment lorsqu’elles mélangent conseil, vente, création ou prestations techniques.
Dans ce cas, il est préférable de vérifier précisément la nature fiscale de l’activité auprès du service des impôts des entreprises (SIE) plutôt que de se fier uniquement au code APE.
Quelle est la différence entre BIC et BNC ?
Les BIC concernent principalement les activités commerciales, industrielles et artisanales. Les BNC concernent principalement les professions libérales et les autres activités professionnelles non commerciales.
Comment savoir si je suis en BIC ou en BNC ?
Il faut examiner la nature réelle de votre activité. Une activité commerciale ou artisanale relève généralement des BIC, tandis qu’une activité libérale ou principalement intellectuelle relève généralement des BNC.
Une prestation de services est-elle BIC ou BNC ?
Cela dépend de la nature de la prestation. Une prestation commerciale ou artisanale peut relever des BIC, tandis qu’une prestation libérale ou intellectuelle relève généralement des BNC.
Peut-on choisir entre BIC et BNC ?
Non, pas librement. La catégorie fiscale est déterminée par la nature de l’activité exercée. Il est en revanche parfois possible d’opter pour un régime réel plutôt que pour le régime micro.
Un auto-entrepreneur est-il BIC ou BNC ?
Un auto-entrepreneur peut relever des BIC ou des BNC. Une activité commerciale ou artisanale relève généralement du micro-BIC, tandis qu’une activité libérale relève généralement du micro-BNC.
Le code APE indique-t-il si je suis BIC ou BNC ?
Le code APE décrit l’activité principale de l’entreprise à des fins statistiques mais ne possède pas de valeur légale. Il peut constituer un indice, mais il ne suffit pas à déterminer à lui seul la catégorie fiscale applicable.
En résumé
Les BIC correspondent principalement aux bénéfices issus d’activités commerciales, industrielles ou artisanales. Les BNC concernent principalement les professions libérales et les autres activités professionnelles non commerciales.
La distinction ne résulte généralement pas d’un choix de l’entrepreneur : elle dépend de l’activité réellement exercée.
Elle influence ensuite le régime fiscal applicable, les modalités de calcul du bénéfice imposable ainsi que les obligations comptables et déclaratives.
Pour les micro-entrepreneurs, des règles spécifiques s’appliquent notamment concernant les abattements, les plafonds de chiffre d’affaires et les cotisations sociales.
Que votre activité relève des BIC ou des BNC, votre chiffre d’affaires ne correspond pas directement au revenu dont vous pouvez réellement disposer. Si vous exercez en tant que travailleur indépendant hors micro-entreprise, notre simulateur de revenu indépendant vous permet d’estimer votre revenu net à partir de votre chiffre d’affaires et de vos charges professionnelles. Si vous êtes micro-entrepreneur, utilisez plutôt notre simulateur de revenu net auto-entrepreneur pour calculer ce qu’il vous reste après cotisations et dépenses. Enfin, si vous percevez des allocations chômage au moment de créer votre activité, notre simulateur ARE ou ARCE vous aide à comparer le maintien mensuel de l’ARE avec le versement d’une partie de vos droits sous forme de capital.
Ping : Auto-entrepreneur et salarié : les règles du cumul en 2026
Ping : Un auto-entrepreneur peut-il embaucher ? Coût réel, formalités et alternatives en 2026
Ping : Panier repas BTP 2026 : montant, obligation, plafond URSSAF
Ping : Trimestres retraite auto-entrepreneur : seuils de CA 2026
Ping : Taux horaire artisan : méthode de calcul, fourchettes par métier et seuil de TVA en 2026 - Expert Création – Lancez votre entreprise avec les bons outils
Ping : Coach sportif BIC ou BNC ? Quel régime fiscal en 2026 ?
Ping : Agent immobilier : BIC ou BNC ? Fiscalité et différences 2026
Ping : Simulateur revenu net auto-entrepreneur 2026
Ping : Auto-entrepreneur BIC ou BNC : différences et taux 2026
Ping : ACRE auto-entrepreneur 2026 : taux, conditions et calcul